


Home loan EMI: रिजर्व बैंक ऑफ इंडिया (RBI) की मॉनेटरी पॉलिसी कमिटी (MPC) ने बुधवार को रेपो रेट में 25 बेसिस पॉइंट्स (bps) की बढ़ोतरी की है। जिससे लोन लेना महंगा हो गया है। यह कदम सख्त मॉनेटरी पॉलिसी का संकेत है, क्योंकि सेंट्रल बैंक ग्लोबल और घरेलू जोखिमों के बीच महंगाई के दबाव को कम करना चाहता है।
Home loan EMI : RBI ने 0.25% बढ़ाया रेपो रेट, जानें आपके होम लोन पर क्या होगा इसका असर
Home loan EMI : होम लोन लेने वालों के लिए, रेट में इस बढ़ोतरी का मतलब है कि EMI बढ़ सकती है। खासकर उन लोगों के लिए जिनका लोन फ्लोटिंग-रेट वाला है और रेपो रेट जैसे बाहरी बेंचमार्क से जुड़ा है।
अपडेटेड Oct 07, 2026 पर 10:46 AM
Home loan EMI: रिजर्व बैंक ऑफ इंडिया (RBI) की मॉनेटरी पॉलिसी कमिटी (MPC) ने बुधवार को रेपो रेट में 25 बेसिस पॉइंट्स (bps) की बढ़ोतरी की है।
होम लोन लेने वालों के लिए, रेट में इस बढ़ोतरी का मतलब है कि EMI बढ़ सकती है। खासकर उन लोगों के लिए जिनका लोन फ्लोटिंग-रेट वाला है और रेपो रेट जैसे बाहरी बेंचमार्क से जुड़ा है। उम्मीद है कि बैंक रीसेट साइकिल और ट्रांसमिशन टाइमलाइन के आधार पर धीरे-धीरे इस बढ़ोतरी का असर ग्राहकों पर डालेंगे।
25 bps की बढ़ोतरी का होम लोन EMI पर असर
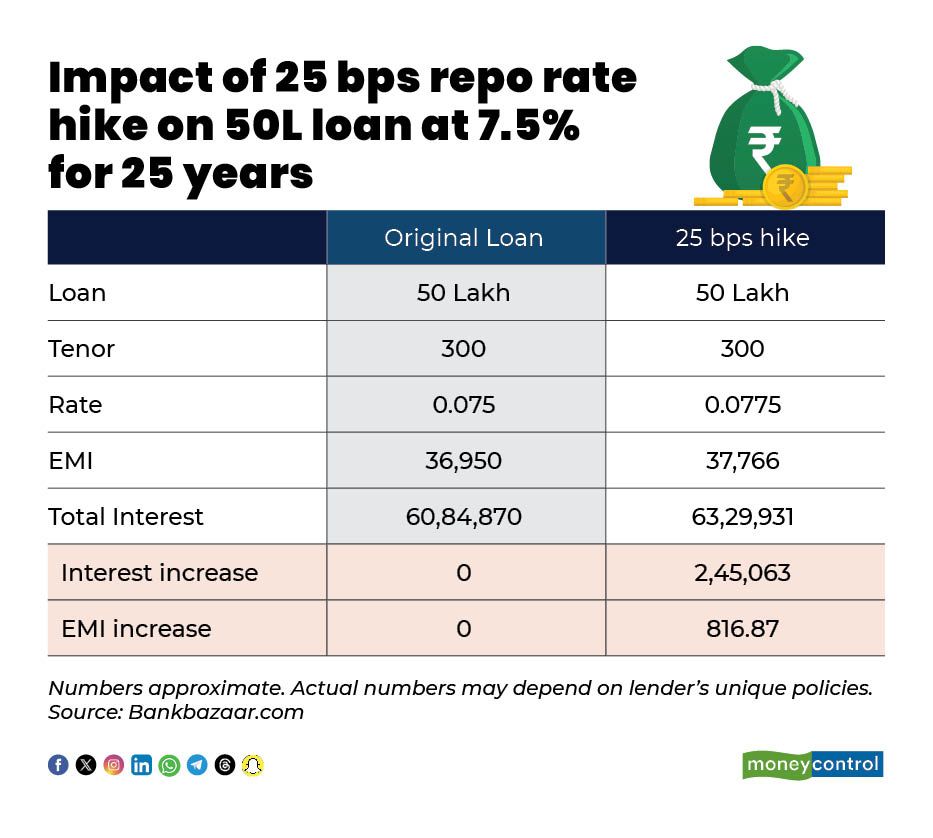
टेबल से पता चलता है कि 50 लाख रुपये के होम लोन और 20 साल की अवधि (tenure) के मामले में, ब्याज दरों में 25 bps की बढ़ोतरी से मासिक EMI लगभग 780 रुपये बढ़ सकती है। अगर लोन लेने वाले अवधि को नहीं बदलते हैं, तो लोन की पूरी अवधि के दौरान कुल ब्याज का बोझ लगभग 1.88 लाख रुपये बढ़ जाएगा।
फ्लोटिंग-रेट वाले लोन लेने वालों पर इसका असर तब दिखेगा जब उनके लोन ऊंचे बेंचमार्क पर रीसेट होंगे। कुछ बैंक लोन लेने वालों को EMI के बजाय लोन की अवधि बढ़ाने का विकल्प दे सकते हैं; इससे तुरंत मासिक EMI पर पड़ने वाला असर तो कम हो सकता है, लेकिन समय के साथ कुल ब्याज का खर्च बढ़ जाता है।
फिक्स्ड-रेट होम लोन वाले ग्राहकों पर कोई तुरंत असर नहीं पड़ेगा, हालांकि इस पॉलिसी के बाद रीफाइनेंसिंग और नए लोन की लागत बढ़ने की संभावना है।
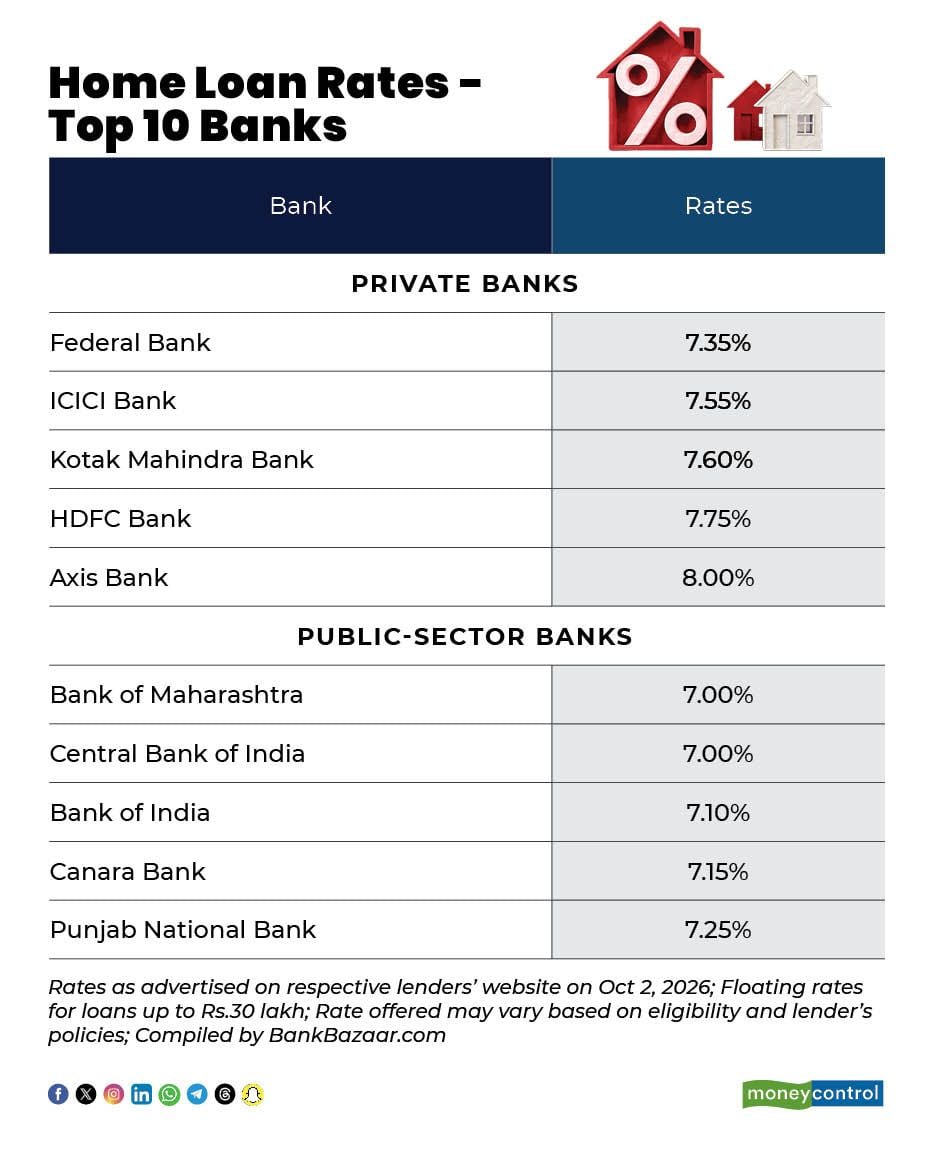
जानकारों का कहना है कि लोन लेने वालों को इस बात पर बारीकी से नजर रखनी चाहिए कि बैंक कितनी तेजी से ब्याज दरों में बढ़ोतरी का असर ग्राहकों पर डालते हैं। साथ ही, ज़्यादा ब्याज के बोझ को संभालने के लिए उन्हें आंशिक प्री-पेमेंट (समय से पहले कुछ हिस्सा चुकाना), लेंडर बदलना या कम अवधि का लोन लेने जैसे विकल्पों पर भी विचार करना चाहिए। अब बहुत कुछ इस बात पर निर्भर करेगा कि RBI आने वाली पॉलिसी समीक्षाओं में और सख्ती का संकेत देता है या ' wait-and-watch का रुख अपनाता है।
(डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सार्टिफाइड एक्सपर्ट की सलाह लें।
हिंदी में शेयर बाजार, स्टॉक मार्केट न्यूज़, बिजनेस न्यूज़, पर्सनल फाइनेंस और अन्य देश से जुड़ी खबरें सबसे पहले मनीकंट्रोल हिंदी पर पढ़ें. डेली मार्केट अपडेट के लिए Moneycontrol App डाउनलोड करें।