

Special FD vs Regular FD Comparison: बैंक अक्सर 444 दिन या 555 दिन जैसी स्पेशल अवधि वाली फिक्स्ड डिपॉजिट (FD) स्कीम्स का प्रचार-प्रसार करते हैं। इन स्पेशल एफडी पर सामान्य एफडी के मुकाबले 0.15% से 0.25% तक अधिक ब्याज का दावा किया जाता है, जिससे निवेशक आसानी से इनकी तरफ आकर्षित हो जाते हैं।
Special FD vs Regular FD: स्पेशल या रेगुलर... क्या है बेस्ट ऑप्शन? ₹10 लाख पर समझें पूरा गणित
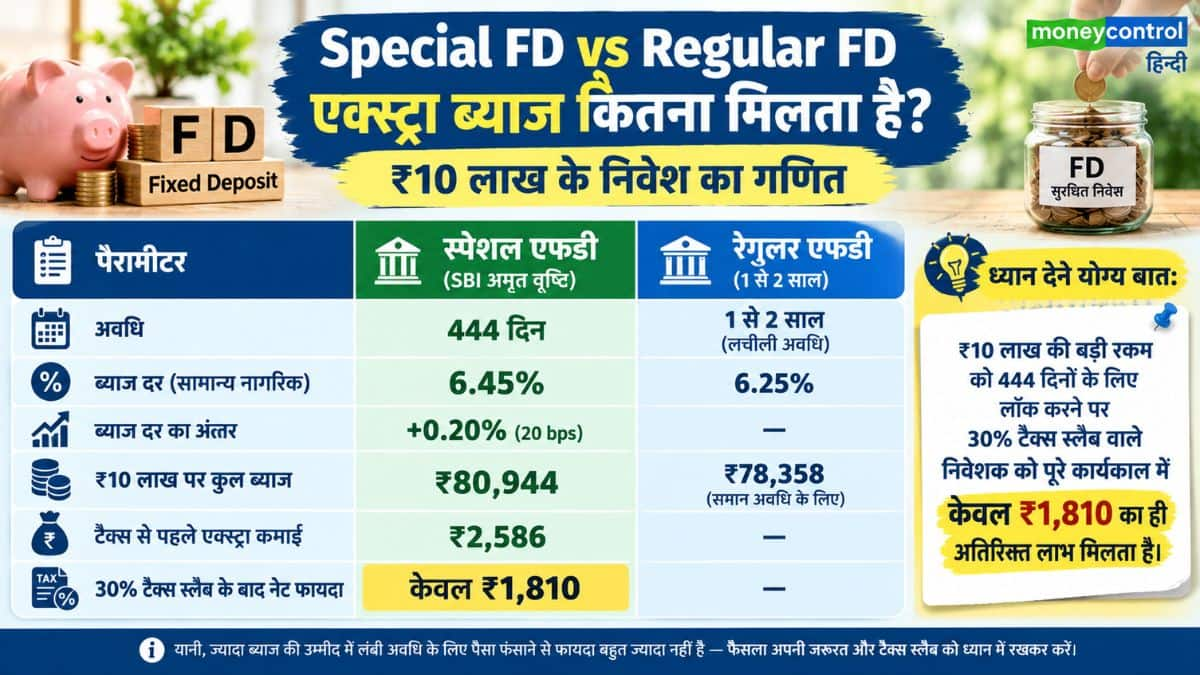
Special FD vs Regular FD: बैंकों की 444 या 555 दिन वाली स्पेशल एफडी में मिलने वाला 0.20% एक्स्ट्रा ब्याज दिखने में आकर्षक लगता है, लेकिन ₹10 लाख के निवेश पर 30% टैक्स स्लैब के बाद यह फायदा केवल ₹1,810 रह जाता है। रिसर्च के मुताबिक, अगर आप 1 साल में ही यह एफडी तोड़ते हैं तो पेनल्टी के कारण आपको ₹5,228 तक का नुकसान हो सकता है
अपडेटेड Sep 28, 2026 पर 1:40 PM
स्पेशल एफडी पर सामान्य एफडी के मुकाबले 0.15% से 0.25% तक अधिक ब्याज का दावा किया जाता है
लेकिन क्या यह थोड़ा सा एक्स्ट्रा ब्याज आपके पैसे को लंबे समय के लिए लॉक करने लायक है? एक रिसर्च के अनुसार, स्पेशल एफडी में मिलने वाला एक्स्ट्रा रिटर्न बेहद मामूली होता है और अगर आपको इमरजेंसी में समय से पहले एफडी तोड़नी पड़ गई, तो फायदा होने के बजाय भारी घाटा हो सकता है।
एक्स्ट्रा ब्याज कितना मिलता है? ₹10 लाख के निवेश पर समझें गणित
अगर आप स्टेट बैंक ऑफ इंडिया (SBI) जैसी किसी बड़ी बैंक की 444-दिन वाली स्पेशल एफडी और 1 से 2 साल वाली रेगुलर एफडी की तुलना करें, तो ब्याज दरों में केवल 20 बेसिस पॉइंट (0.20%) का अंतर होता है।
आइए देखते हैं कि ₹10 लाख के निवेश पर इस 0.20% का वास्तविक फायदा कितना होता है:
समय से पहले FD तोड़ने पर होगा बड़ा नुकसान
अगर आपको किसी आपात स्थिति या अचानक पैसे की जरूरत के कारण यह स्पेशल एफडी मैच्योरिटी से पहले मान लीजिए 1 साल पूरे होने पर तोड़नी पड़ती है, तो बैंक दोतरफा कटौती करते हैं:
कम ब्याज दर लागू होना: एफडी तोड़ते ही स्पेशल रेट (6.45%) खत्म हो जाता है और उस अवधि (1 साल) की रेगुलर दर (6.25%) लागू होती है।
पेनल्टी की कटौती: इसके ऊपर बैंक 0.50% से 1% तक की प्री-मैच्योर पेनल्टी काटते हैं।
1 साल में ₹10 लाख की स्पेशल एफडी तोड़ने पर नुकसान का हिसाब:
कटौती के बाद प्रभावी ब्याज दर: 6.25% (1-वर्षीय रेगुलर दर) - 0.50% (पेनल्टी) = 5.75%
1 साल बाद मिला कुल ब्याज: लगभग ₹58,752
अगर शुरुआत में ही 1 साल की रेगुलर FD (6.25%) ली होती: ब्याज बनता लगभग ₹63,980
कुल सीधा नुकसान: स्पेशल एफडी चुनकर 1 साल में तोड़ने पर आपको ₹5,228 का सीधा घाटा होगा।
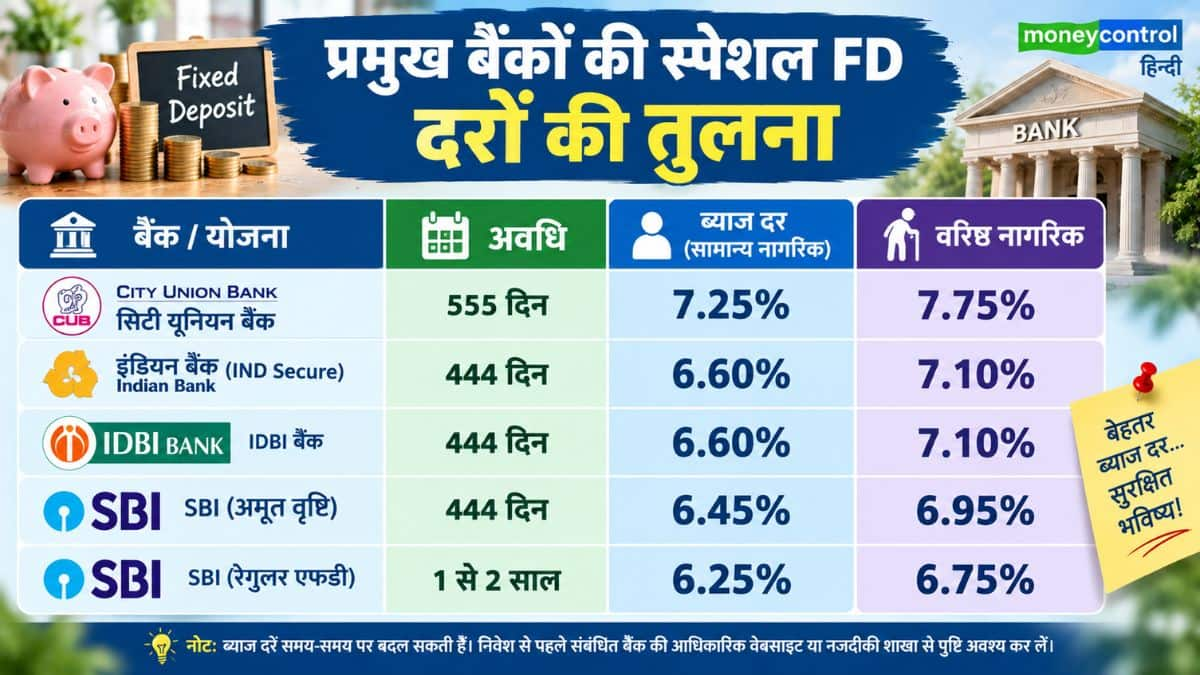
प्रमुख बैंकों की स्पेशल FD दरों की तुलना
बाजार में केवल 'स्पेशल' नाम होने से ही दरें सबसे ज्यादा नहीं हो जातीं। अलग-अलग बैंकों की स्पेशल एफडी दरों में भी काफी अंतर होता है:
आपके लिए कौन सा विकल्प है बेहतर?
स्पेशल एफडी किसे चुननी चाहिए: उन निवेशकों को जिनके पास ऐसा फंड है जिसकी उन्हें अगले 444 या 555 दिनों तक बिल्कुल जरूरत नहीं पड़ेगी। जो बिना किसी इमरजेंसी के मैच्योरिटी तक पैसा जमा रख सकते हैं।
रेगुलर एफडी किसे चुननी चाहिए: जिन्हें लगता है कि बीच में कभी भी पैसों की जरूरत पड़ सकती है और वे लिक्विडिटी चाहते हैं। जो 1 साल, 2 साल या 3 साल जैसी अपनी पसंद की तय अवधि में पैसा लगाना चाहते हैं।
चाहे आप स्पेशल एफडी चुनें या रेगुलर एफडी, रिजर्व बैंक की सहायक संस्था DICGC के तहत हर बैंक में आपकी ₹5 लाख तक की जमा राशि (मूलधन + ब्याज) पूरी तरह से बीमित और सुरक्षित रहती है।
Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
हिंदी में शेयर बाजार, स्टॉक मार्केट न्यूज़, बिजनेस न्यूज़, पर्सनल फाइनेंस और अन्य देश से जुड़ी खबरें सबसे पहले मनीकंट्रोल हिंदी पर पढ़ें. डेली मार्केट अपडेट के लिए Moneycontrol App डाउनलोड करें।