

दिवाली का त्योहार आ चुका है। हर जगह इसकी धूम है। इससे शेयर बाजार भी अछूता नहीं है। ट्रेडिंग करने वाले दिवाली के मौके पर निवेश करने के लिए अच्छे स्टॉक्स की तलाश कर रहे हैं। इसे देखते हुए बजाज ब्रोकिंग रिसर्च ने 'दिवाली स्टॉक पिक्स 2026' जारी किए हैं। इस लिस्ट में प्रमुख सेक्टर्स के 9 ऐसे शेयरों को शामिल किया गया है, जिनमें अगले साल दिवाली तक यानि कि एक साल की अवधि के लिए निवेश के अच्छे अवसर हो सकते हैं। शेयरों के सुझाव फंडामेंटल्स और टेक्निकल एनालिसिस के आधार पर दिए गए हैं।
Diwali Stocks: इन 9 शेयरों पर बरसेगा पैसा, बजाज ब्रोकिंग की चॉइस; मिल सकता है 19% तक रिटर्न
Diwali Stock Picks 2026: इस रिसर्च में ऐसी कंपनियों को शामिल किया गया है जिनके बिजनेस फंडामेंटल्स मजबूत हैं, जिनकी कमाई में अच्छी ग्रोथ की संभावना है, जिनका कामकाज बेहतर हो रहा है, जिनके पास मजबूत ऑर्डर बुक है और जिनके टेक्निकल इंडिकेटर भी सकारात्मक हैं।
अपडेटेड Nov 03, 2026 पर 4:34 PM
शेयरों के सुझाव फंडामेंटल्स और टेक्निकल एनालिसिस के आधार पर दिए गए हैं।
इस रिसर्च में ऐसी कंपनियों को शामिल किया गया है जिनके बिजनेस फंडामेंटल्स मजबूत हैं, जिनकी कमाई में अच्छी ग्रोथ की संभावना है, जिनका कामकाज बेहतर हो रहा है, जिनके पास मजबूत ऑर्डर बुक है और जिनके टेक्निकल इंडिकेटर भी सकारात्मक हैं।
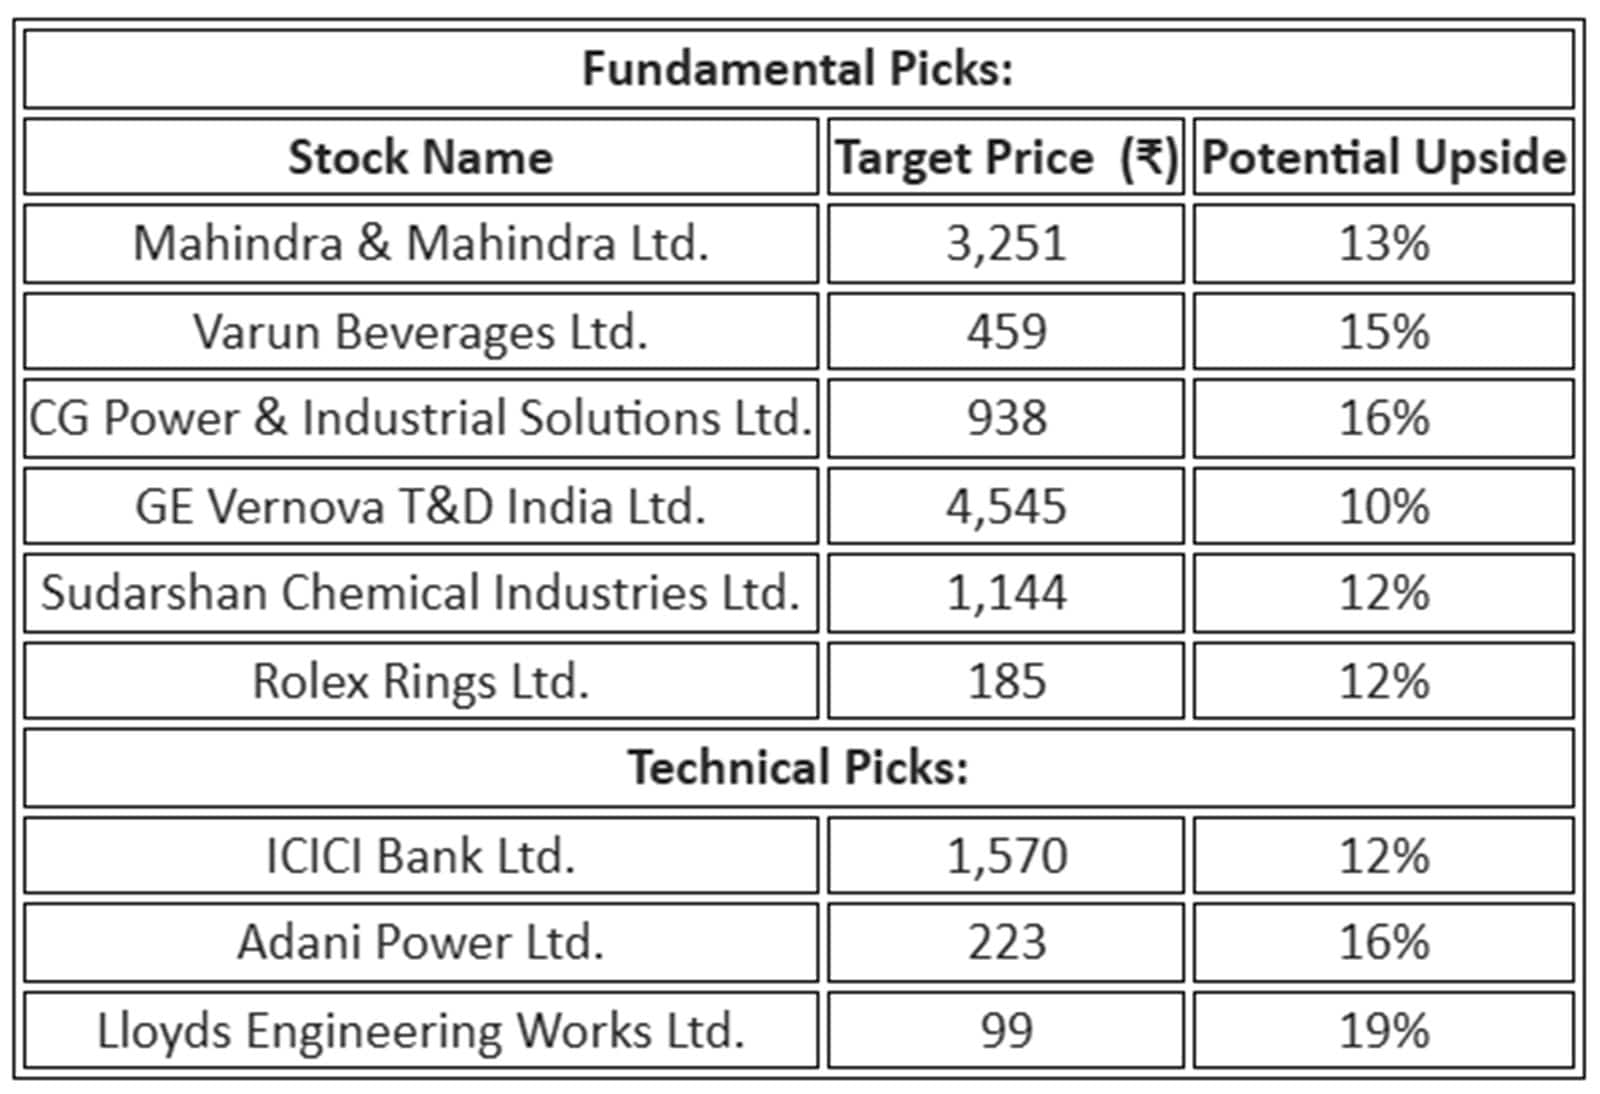
लिस्ट में शामिल 9 शेयर और उनके टारगेट प्राइस
महिंद्रा एंड महिंद्रा
बजाज ब्रोकिंग रिसर्च ने अपनी रिपोर्ट में इस शेयर में एंट्री के लिए रेंज ₹2860-₹2890 प्रति शेयर रखी है। अनुमान जताया है कि कंपनी की कंसोलिडेटेड प्रति शेयर अर्निंग (EPS) FY29E में बढ़कर ₹237.3 तक पहुंच जाएगी। शुद्ध मुनाफा सालाना लगभग 16% की दर से बढ़ेगा। स्टैंडअलोन EBITDA (ब्याज, टैक्स, डेप्रिसिएशन और अमॉर्टाइजेशन से पहले की कमाई) बढ़कर FY29E में ₹282.9 अरब होने की उम्मीद है।
FY28 तक कंपनी की ICE (इंटरनल कंबशन इंजन) क्षमता 56,500 से बढ़कर 80,000 यूनिट प्रति माह हो जाएगी। FY28 में पहले NU_IQ मॉडल आएंगे और कैलेंडर ईयर 2029 की पहली छमाही में नागपुर प्लांट शुरू हो जाएगा। इससे घरेलू UV (यूटिलिटी व्हीकल) की बिक्री FY29E तक 9.5 लाख यूनिट तक पहुंचने में मदद मिलेगी।
प्रमुख जोखिमों में स्टील, रबर या एल्युमीनियम की कीमतों तेजी, सप्लायर और मौसम से जुड़ी रुकावट, वित्त वर्ष 2028 के बाद PLI (प्रोडक्शन लिंक्ड इंसेंटिव) को लेकर स्पष्टता का अभाव को शामिल किया है।
वरुण बेवरेजेस
शेयर में एंट्री करने के लिए रेंज 394-402 रुपये ठीक है। कंपनी की वॉल्यूम बेस्ड अर्निंग्स कंपाउंडिंग के कैलेंडर ईयर 2028 तक बढ़कर 194.1 करोड़ केस तक पहुंचने की उम्मीद है। यह सालाना 16.7% की वृद्धि दर है। EBITDA के बढ़कर 2028 तक ₹91.9 अरब हो जाने का अनुमान है। EPS बढ़कर ₹16.1 होने की उम्मीद है। रिपोर्ट में कहा गया है कि अफ्रीका के अधिकांश हिस्सों में, सबसे व्यस्त तिमाही के दौरान आउटपुट पहले ही अपनी अधिकतम सीमा पर है। मोरक्को, जिम्बाब्वे और DRC में नई प्रोडक्शन लाइनें लगाई जा रही हैं। एक बार निर्माण पूरा हो जाने पर, पहले से मौजूद कूलर और आउटलेट बिना किसी अतिरिक्त लागत के अतिरिक्त केस को संभाल सकेंगे। इससे EBITDA मार्जिन बढ़कर 2028 में 24.1% होने की उम्मीद है।
लीज को छोड़कर शुद्ध कर्ज साल 2028 तक 52.9 अरब रुपये के नेट कैश में बदल जाने की उम्मीद है। ट्रेडिंग से मिलने वाला कैश बढ़कर 70.7 अरब रुपये हो जाने का अनुमान है। ROCE (रिटर्न ऑन कैपिटल एंप्लॉइड) सुधरकर 22.0% हो जाएगा और इक्विटी पर रिटर्न बढ़कर 18.7% हो जाने की उम्मीद है।
मुख्य जोखिमों में इनपुट लागत, सस्ते विकल्प और लोकल ब्रांड (खासकर पानी के मामले में), विदेशों में महंगाई, और नई प्रोडक्शन लाइनों के एग्जीक्यूशन व अधिग्रहणों से जुड़े जोखिम शामिल हैं।
CG पावर एंड इंडस्ट्रियल सॉल्यूशंस
शेयर में एंट्री के लिए रेंज 800-820 रुपये प्रति शेयर है। FY27E में रेवेन्यू 25.6% और FY28E में 26.7% बढ़कर ₹197.5 अरब होने का अनुमान है। इस दौरान EBITDA बढ़कर ₹27.8 अरब हो जाएगा और मार्जिन बढ़कर 14.1% तक पहुंच जाएगा। EPS बढ़कर FY28E में ₹13.4 हो जाएगा। मध्य प्रदेश में हाल ही में शुरू हुई नई ग्रीनफील्ड ट्रांसफॉर्मर फैसिलिटी में 220 kV से 1200 kV तक के ट्रांसफॉर्मर बनाए जाएंगे। पूरी क्षमता पर काम करने पर यहां हर महीने लगभग 35 ट्रांसफॉर्मर तैयार होंगे। भोपाल में भी क्षमता बढ़ाने का काम जारी है। पावर सेगमेंट में ₹189.64 अरब का बैकलॉग है, जो काम पूरा करने की एक मजबूत पाइपलाइन प्रदान करता है। इक्विटी पर रिटर्न के बढ़कर FY28E में 26.1% होने का अनुमान है। ROCE के बढ़कर 33.9% होने की उम्मीद है।
मुख्य जोखिमों में पावर बिजनेस का चक्रीय स्वरूप, भारत में ट्रांसफॉर्मर की बढ़ती सप्लाई, सेमीकंडक्टर क्षेत्र में पहले का कोई अनुभव न होना, और रेलवे से होने वाली आय का निकट भविष्य में स्थिर रहना या कम होना शामिल हैं।
GE वर्नोवा T&D इंडिया
बजाज ब्रोकिंग रिसर्च ने 4080-4165 रुपये की एंट्री लेवल रेंज सुझाई है। कंपनी का रेवेन्यू बढ़कर FY28 में ₹93.9 अरब होने की उम्मीद है। EPS बढ़कर ₹72.78 हो सकती है। अगले साल कम से कम दो-तीन और HVDC प्रोजेक्ट्स के लिए टेंडर आने की उम्मीद है। ट्रांसमिशन प्रोजेक्ट्स की एक मजबूत पाइपलाइन भी मौजूद है। FY27E तक ऑपरेटिंग कैश फ्लो ₹11.8 अरब और फ्री कैश फ्लो ₹11.2 अरब हो सकता है। इससे FY28E तक नेट कैश ₹41.4 अरब तक पहुंच जाएगा। साथ ही, FY27E में इक्विटी पर रिटर्न 49.6% रहने का अनुमान है।
प्रमुख जोखिमों में बाड़मेर II प्रोजेक्ट में लोएस्ट बिडर रहना, FY28 में मार्जिन का 24.2% के टिकाऊ स्तर की ओर आना और सप्लाई-चेन से जुड़े जोखिम शामिल हैं।
सुदर्शन केमिकल इंडस्ट्रीज
एंट्री लेवल रेंज ₹1010-₹1035 प्रति शेयर है। कंपनी का EBITDA बढ़कर FY28E में ₹11.6 अरब होने का अनुमान है। FY29 तक रेवेन्यू में 16-17% CAGR (कंपाउंडेड एनुअल ग्रोथ रेट) का लक्ष्य रखा गया है। कंपनी के FY27E में 2.43 अरब रुपये और FY28E तक 7.08 अरब रुपये के नेट कैश (शुद्ध नकदी) की स्थिति में आने की उम्मीद है। FY27E से 'नेट कर्ज/इक्विटी' रेशियो निगेटिव हो जाएगा। EPS बढ़कर FY28E में ₹62.7 होने और इक्विटी पर रिटर्न 10.1% होने का अनुमान है।
मुख्य जोखिमों में किसी सब्सिडियरी कंपनी में कर्मचारियों की रीस्ट्रक्चरिंग से जुड़ा खर्च, मध्य पूर्व संकट के कारण ऊर्जा और माल ढुलाई की लागत में बढ़ोतरी, कच्चे माल की कीमतें घटने पर उत्पादों की कीमतों में कमी किया जाना, अमेरिका/यूरोप में कोटिंग्स की कमजोर मांग आदि शामिल हैं।
रोलेक्स रिंग्स
बजाज ब्रोकिंग ने शेयर में एंट्री के लिए ₹163-₹167 की रेंज सुझाई है। FY27E में रेवेन्यू 15% और FY28E में 17.4% बढ़ने का अनुमान है। EBITDA मार्जिन के 22.2% होने की उम्मीद है। FY28E में शुद्ध मुनाफे के ₹271 करोड़ होने का अनुमान है। डिफेंस और रेलवे (बेयरिंग के अलावा अन्य) से जुड़े प्रोजेक्ट्स मीडियम टर्म में ग्रोथ के नए अवसर दे सकते हैं। FY28 तक EPS बढ़कर ₹10.3 होने और इक्विटी पर रिटर्न सुधरकर 19.3% हो जाने की उम्मीद है।
ICICI Bank
एंट्री लेवल रेंज ₹1380-₹1410 सुझाई गई है। रिपोर्ट में कहा गया कि ICICI Bank के शेयर की कीमत एक मजबूत सकारात्मक रुझान में है और यह बैंक निफ्टी से बेहतर प्रदर्शन कर रही है। ICICI Bank/बैंक निफ्टी रेशियो चार्ट पर, इसने पिछले 15 महीनों के उच्चतम स्तरों को जोड़ने वाली गिरती हुई सप्लाई लाइन के ऊपर एक 'ब्रेकआउट' दिया है। यह इसकी मजबूती और हालिया बेहतर प्रदर्शन के जारी रहने का संकेत है। वीकली चार्ट पर, स्टॉक अपने 52-सप्ताह के EMA (एक्सपोनेंशियल मूविंग एवरेज) से ऊपर बना हुआ है। उम्मीद है कि यह स्टॉक अपना बेहतर प्रदर्शन जारी रखेगा और लंबी अवधि में 1570 के स्तर तक जा सकता है।
अदाणी पावर
शेयर में ₹188-₹194 की रेंज में एंट्री की जा सकती है। शेयर में पिछले 5 महीनों से चल रही गिरावट अब अपने अंतिम चरण में पहुंच गई है। स्टॉक वापसी करता दिख रहा है। वीकली चार्ट पर 'हायर हाई' बनना शुरू हो गया है, जो इसमें पॉजिटिव मोमेंटम की वापसी का संकेत है। उम्मीद है कि स्टॉक में फिर से तेजी आएगी और आने वाली तिमाहियों में यह ₹223 के स्तर तक पहुंच सकता है।
लॉयड्स इंजीनियरिंग वर्क्स
एंट्री रेंज ₹82-₹84 प्रति शेयर है। स्टॉक इस साल बहुत अच्छा प्रदर्शन कर रहा है और लॉन्ग-टर्म चार्ट पर 'हायर हाई' और 'हायर लो' बना रहा है। इस साल, इसने 77-35 की 2 साल पुरानी कंसोलिडेशन रेंज को तोड़कर ऊपर की ओर तेजी दिखाई है। इस स्टॉक के लिए 77-75 के स्तर पर मजबूत सपोर्ट है, जो हाल ही में हुए रेंज ब्रेकआउट का ऊपरी हिस्सा है और यहां 52-वीक EMA भी मौजूद है। उम्मीद है कि यह स्टॉक अपना शानदार प्रदर्शन जारी रखेगा और आने वाली तिमाहियों में 99-104 के स्तर तक पहुंच सकता है। कीमत बढ़ने के साथ वॉल्यूम भी काफी मजबूत रहा है।
Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।
हिंदी में शेयर बाजार, स्टॉक मार्केट न्यूज़, बिजनेस न्यूज़, पर्सनल फाइनेंस और अन्य देश से जुड़ी खबरें सबसे पहले मनीकंट्रोल हिंदी पर पढ़ें. डेली मार्केट अपडेट के लिए Moneycontrol App डाउनलोड करें।