


Retirement Planning: सालों से भारतीय निवेशकों के लिए ₹1 करोड़ की रकम रिटायरमेंट के एक सुरक्षित लक्ष्य की तरह देखी जाती रही है। लेकिन अब ज्यादातर शहरी भारतीयों का मानना है कि ₹1 करोड़ का फंड रिटायर्मेंट के बाद आरामदायक जिंदगी जीने के लिए काफी नहीं है।
Retirement Planning: क्या रिटायरमेंट के लिए ₹1 करोड़ काफी है? जानिए आपकी जेब के हिसाब से कितना होना चाहिए असली कॉर्पस
Retirement Planning: लोग अपनी रिटायरमेंट प्लानिंग को लेकर काफी चिंतित रहते है। सबके मन में यही सवाल होता है कि नौकरी छूटने के बाद आराम की जिंदगी के लिए कितना फंड होना चाहिए? एक रिपोर्ट के मुताबिक, केवल ₹1 करोड़ का कॉर्पस अब रिटायरमेंट के लिए काफी नहीं है। 6% महंगाई के हिसाब से आज के ₹1 करोड़ की वैल्यू 20 साल बाद घटकर सिर्फ ₹31 लाख रह जाएगी। जानिए अपना सही 'मैजिक नंबर' कैसे कैलकुलेट करें
अपडेटेड Oct 08, 2026 पर 3:24 PM
अब ज्यादातर शहरी भारतीयों का मानना है कि ₹1 करोड़ का फंड रिटायर्मेंट के बाद आरामदायक जिंदगी जीने के लिए काफी नहीं है
एक स्टडी के मुताबिक, ₹1 करोड़ को पर्याप्त मानने वाले शहरी भारतीयों का आंकड़ा घटकर 70% रह गया है। वहीं ₹15 लाख से अधिक सालाना आय वाले परिवारों में केवल 51% और मेट्रो शहरों में सिर्फ 63% लोग ही अब ₹1 करोड़ को काफी मानते हैं। सबसे चिंताजनक बात यह है कि केवल 11% लोगों को ही भरोसा है कि उनकी बचत जीवनभर चलेगी, जबकि करीब 40% लोगों को डर है कि उनका पैसा 5 साल के भीतर खत्म हो जाएगा।
क्यों पर्याप्त नहीं है ₹1 करोड़ का कॉर्पस?
वेल्थ1 के सीईओ नरेन अग्रवाल के अनुसार, अगर आप ₹1 करोड़ के कॉर्पस से सुरक्षित रूप से 4% सालाना निकालते हैं, तो आपको ₹33,000 प्रति महीना ही मिलेगा। रिजर्व बैंक के मुताबिक महंगाई दर 5% से 5.2% के आसपास रहने पर हर 14 साल में चीजें दोगुनी महंगी हो जाती हैं। यानी आज के ₹33,000 की वैल्यू साल 2040 तक आधी रह जाएगी। साथ ही अगर आपके पास खुद का मकान नहीं है या पेंशन/किराए का अन्य जरिया नहीं है, तो मेट्रो शहर में 30 साल लंबे रिटायर्मेंट के लिए ₹1 करोड़ बहुत कम पड़ेगा।
जल्दी रिटायर्मेंट की चाहत और नई चुनौतियां
IRIS 6.0 स्टडी के मुताबिक, हर दो में से एक व्यक्ति का मानना है कि पहली सैलरी से ही रिटायरमेंट की प्लानिंग शुरू कर देनी चाहिए। 62% Gen Z पहले ही रिटायर्मेंट के लिए निवेश शुरू कर चुके हैं। 10 में से 7 शहरी भारतीय 58 साल की उम्र से पहले और इनमें से आधे 50 साल से पहले काम छोड़ना चाहते हैं। यानी अगर आप 50 की उम्र में रिटायर्ड होते हैं, तो आपको अगले 30 से 35 सालों के खर्चों का इंतजाम बिना किसी सैलरी के करना होगा।
महंगाई कैसे बिगाड़ती है आपका बजट?
अगर आपकी उम्र आज 40 साल है और आप 60 की उम्र में रिटायर्ड होना चाहते हैं (6% औसत महंगाई दर पर):
30-35 साल का कॉर्पस: रिटायरमेंट के समय सालाना खर्च का 30 से 33 गुना कॉर्पस होना जरूरी है।
भविष्य की वैल्यू: आज के ₹1 करोड़ की क्रय शक्ति 20 साल बाद घटकर मात्र ₹31 लाख रह जाएगी।
वास्तविक जरूरत: आज के ₹1 करोड़ जैसी वैल्यू पाने के लिए 20 साल बाद आपको ₹3.2 करोड़ और 30 साल बाद ₹5.7 करोड़ की जरूरत होगी।
मेडिकल इन्फ्लेशन का सबसे बड़ा खतरा
एऑन की रिपोर्ट के अनुसार, भारत में मेडिकल ट्रेंड रेट 11.5% है, जो सामान्य महंगाई से दोगुनी से भी ज्यादा है। जो मेडिकल प्रोसीजर आज ₹5 लाख का है, वह 6 साल बाद ₹9 लाख से ज्यादा का हो जाएगा।
75% लोग रिटायरमेंट में खुद को फिट मानते हैं, लेकिन केवल 52% के पास ही हेल्थ इंश्योरेंस है। रिटायर्मेंट कॉर्पस को बिकने से बचाने के लिए एक अलग इमरजेंसी हेल्थ फंड बनाना बेहद जरूरी है।
आपके लिए क्या होना चाहिए असली 'मैजिक नंबर'?
कोई भी एक आंकड़ा सबके लिए सही नहीं हो सकता। 4% विड्रॉल रूल के हिसाब से समझें कि आपको कितना फंड चाहिए:
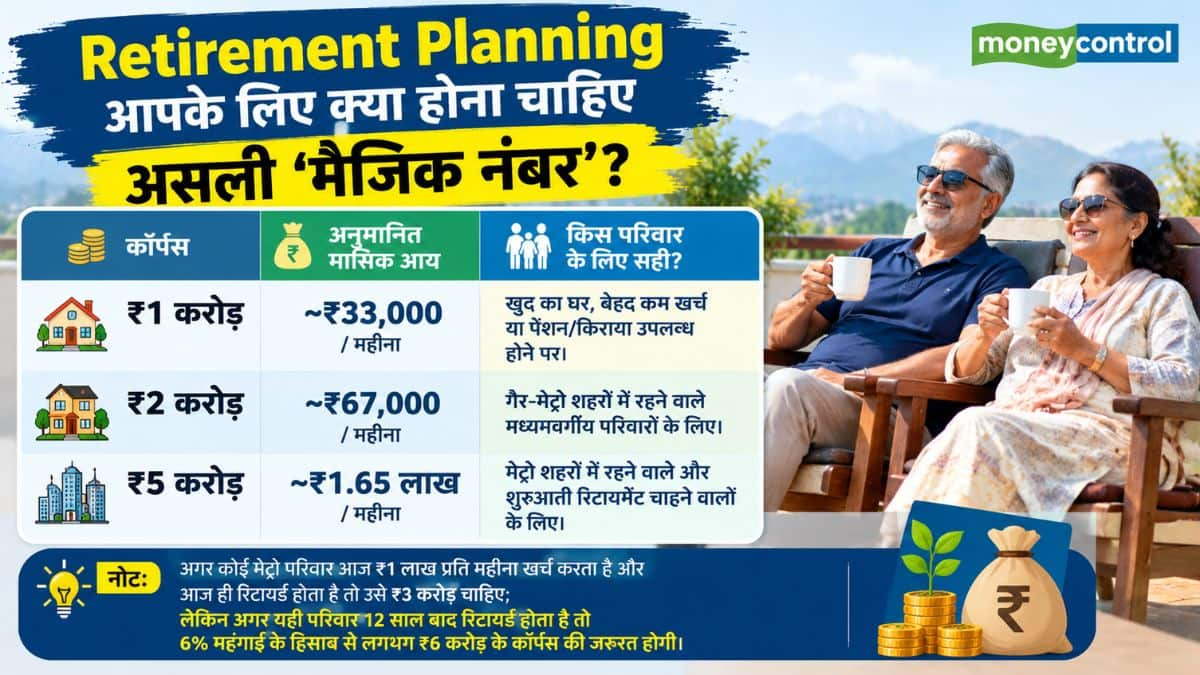
(नोट: अगर कोई मेट्रो परिवार आज ₹1 लाख प्रति महीना खर्च करता है और आज ही रिटायर्ड होता है तो उसे ₹3 करोड़ चाहिए; लेकिन अगर यही परिवार 12 साल बाद रिटायर्ड होता है तो 6% महंगाई के हिसाब से लगभग ₹6 करोड़ के कॉर्पस की जरूरत होगी।)
Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
हिंदी में शेयर बाजार, स्टॉक मार्केट न्यूज़, बिजनेस न्यूज़, पर्सनल फाइनेंस और अन्य देश से जुड़ी खबरें सबसे पहले मनीकंट्रोल हिंदी पर पढ़ें. डेली मार्केट अपडेट के लिए Moneycontrol App डाउनलोड करें।