

Senior Citizen FD Returns: वरिष्ठ नागरिकों के लिए फिक्स्ड डिपॉजिट (FD) सुरक्षित और रेगुलर आय का एक पसंदीदा माध्यम है। इस समय स्मॉल फाइनेंस बैंक (SFBs) वरिष्ठ नागरिकों को 8.50% तक का ब्याज दे रहे हैं। वहीं प्राइवेट बैंक 8.00%, सरकारी बैंक 7.45% और विदेशी बैंक 7.10% तक का ब्याज ऑफर कर रहे हैं।
सीनियर सिटीजन्स को FD मिल रहा 8.50% ब्याज! जानिए ₹5-₹10 लाख की 3 और 5 साल की एफडी पर कितनी होगी कमाई
Senior Citizen FD Return: देश के कई स्मॉल फाइनेंस बैंक सीनियर सिटीजन्स को 8.50% तक का उच्चतम एफडी ब्याज ऑफर कर रहे हैं। अगर आप 3 साल या 5 साल की अवधि के लिए एफडी कराने की सोच रहे हैं, तो इससे बड़ा फायदा हो सकता है। जानिए 3 और 5 साल के लिए ₹5 लाख और ₹10 लाख की एफडी पर बैंक-वार मैच्योरिटी वैल्यू और ब्याज का पूरा गणित
अपडेटेड Sep 25, 2026 पर 2:06 PM
अगर आप 3 साल या 5 साल की अवधि के लिए एफडी कराने की सोच रहे हैं, तो ये कैलकुलेशन समझ लीजिए
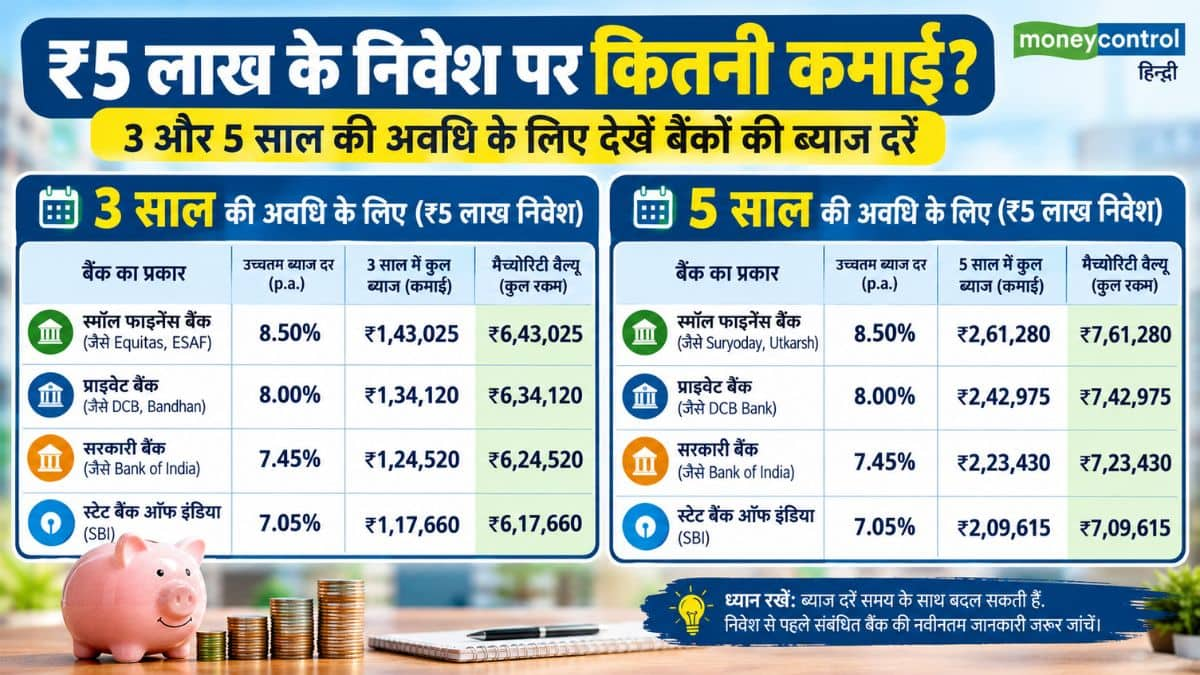
अगर कोई वरिष्ठ नागरिक ₹5 लाख या ₹10 लाख रुपये की FD 3 साल और 5 साल के लिए कराता है, तो अलग-अलग ब्याज दरों पर उसे कितना ब्याज मिलेगा, इसका पूरा हिसाब समझिए।
₹5 लाख की FD पर 3 साल और 5 साल में कितनी होगी कमाई?
₹10 लाख की FD पर 3 साल और 5 साल में कितनी होगी कमाई?
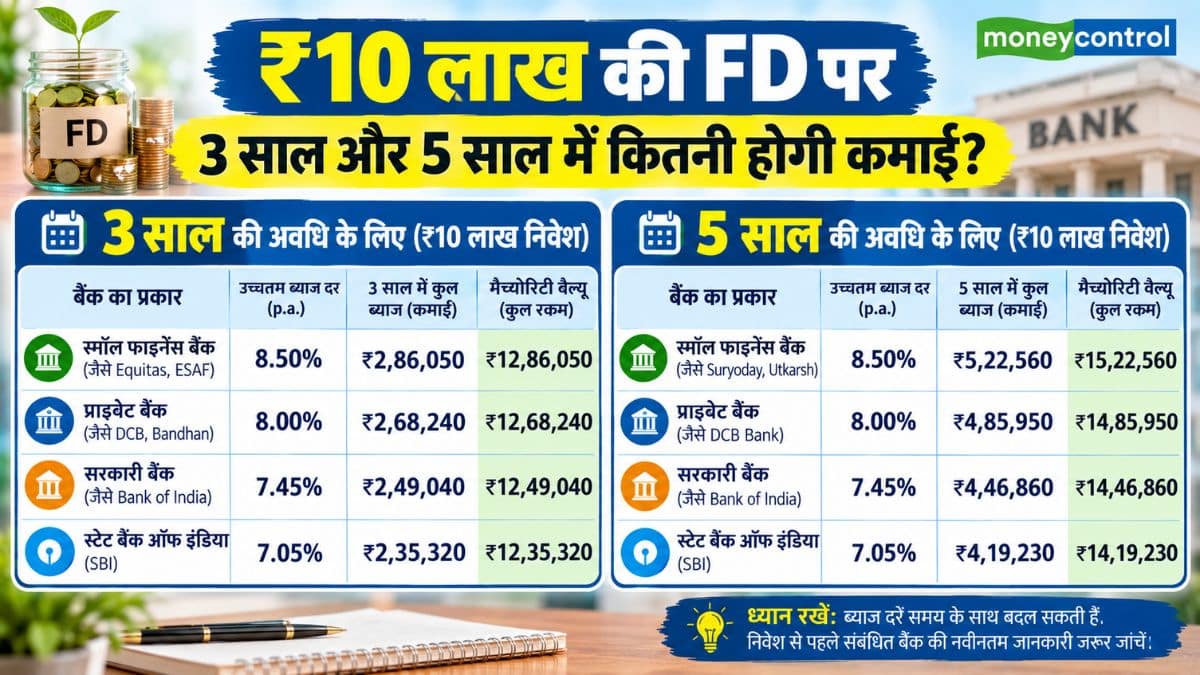
कंपाउंडिंग का बड़ा फायदा: अगर आप ₹10 लाख की एफडी 5 साल के लिए 8.50% की दर पर कराते हैं, तो आपको ₹5.22 लाख से अधिक केवल ब्याज के रूप में मिलेगा। यानी 5 साल में आपका पैसा 1.5 गुने से भी अधिक हो जाएगा। SBI (7.05%) की तुलना में टॉप स्मॉल फाइनेंस बैंक में 5 साल में ₹1,03,330 की सीधी एक्स्ट्रा कमाई होगी।
बैंकों की केटेगरी-वाइज ब्याज दरें
1. स्मॉल फाइनेंस बैंक:
- Equitas Small Finance Bank: 8.50%
- ESAF Small Finance Bank: 8.50%
- Suryoday Small Finance Bank: 8.50%
- Jana Small Finance Bank: 8.30%
- Ujjivan Small Finance Bank: 8.30%
- Utkarsh Small Finance Bank: 8.25%
- Shivalik Small Finance Bank: 8.25%
2. प्राइवेट बैंक:
- DCB Bank: 8.00%
- Bandhan Bank: 7.95%
- IndusInd Bank: 7.75%
- YES Bank: 7.75%
- IDFC FIRST Bank: 7.35%
- Kotak Mahindra Bank: 7.15%
- HDFC Bank / ICICI Bank: 7.10%
3. सरकारी बैंक:
- Bank of India: 7.45%
- Bank of Baroda / Central Bank of India: 7.25%
- Indian Bank: 7.15%
- Canara Bank / IOB / PNB: 7.10%
- State Bank of India (SBI) / Union Bank: 7.05%
सीनियर सिटीजन्स के लिए निवेश से पहले 3 काम की बातें
₹5 लाख का इंश्योरेंस कवर (DICGC Rule): RBI की संस्था DICGC के तहत हर बैंक में ग्राहक के मूलधन (Principal) और ब्याज को मिलाकर अधिकतम ₹5 लाख तक का डिपॉजिट इंश्योर्ड (सुरक्षित) रहता है। इसलिए यदि आप ₹10 लाख निवेश कर रहे हैं, तो सुरक्षा के लिहाज से पूरी राशि एक बैंक में रखने के बजाय दो अलग-अलग बैंकों में ₹5-5 लाख बांटकर रखें।
टैक्स कटौती (TDS Rule): सीनियर सिटीजन्स को एक वित्त वर्ष में FD से मिलने वाले ₹50,000 तक के ब्याज पर सेक्शन 80TTB के तहत टैक्स छूट मिलती है। यदि कुल ब्याज आय ₹50,000 से अधिक है और आपकी कुल आय टैक्स स्लैब से कम है, तो TDS कटने से बचाने के लिए बैंक में Form 15H जमा करें।
स्पेशल टेन्योर (अवधि) जांचें: बैंकों की उच्चतम ब्याज दरें (जैसे 8.50%) केवल कुछ खास समय अवधि (जैसे 666 दिन, 800 दिन या 3 साल) के लिए ही लागू होती हैं। डिपॉजिट बुक करने से पहले संबंधित बैंक की सबसे अधिक दर वाली टेन्योर ज़रूर जांच लें।
Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
हिंदी में शेयर बाजार, स्टॉक मार्केट न्यूज़, बिजनेस न्यूज़, पर्सनल फाइनेंस और अन्य देश से जुड़ी खबरें सबसे पहले मनीकंट्रोल हिंदी पर पढ़ें. डेली मार्केट अपडेट के लिए Moneycontrol App डाउनलोड करें।