

EPF vs PPF vs NPS: नौकरी के दौरान हर महीने सैलरी आती है। घर का खर्च चलता है और कुछ पैसे बच भी जाते हैं। लेकिन रिटायरमेंट के बाद क्या होगा? उस समय हर महीने कमाई का कोई पक्का जरिया नहीं रहता। ऐसे में रिटायरमेंट की तैयारी करना जरूरी है, ताकि भविष्य में आर्थिक परेशानी न हो।
EPF, PPF या NPS... रिटायरमेंट के लिए कौन-सा विकल्प सबसे बेहतर? समझिए पूरा हिसाब
EPF vs PPF vs NPS: रिटायरमेंट के लिए EPF, PPF या NPS में से कौन सा विकल्प बेहतर है? तीनों की ब्याज दर, टैक्स छूट और पेंशन के नियम अलग हैं। जानिए किससे कितना फंड बन सकता है और भविष्य की तैयारी कैसे करें।
अपडेटेड Nov 05, 2026 पर 3:27 PM
PPF यानी पब्लिक प्रोविडेंट फंड उन लोगों के लिए है जो लंबे समय तक सुरक्षित तरीके से पैसा जमा करना चाहते हैं।
इसके लिए EPF, PPF और NPS जैसे विकल्प मौजूद हैं। तीनों में पैसा जमा करके भविष्य के लिए फंड तैयार किया जा सकता है। हालांकि, इनके नियम और फायदे अलग-अलग हैं। आइए समझते हैं कि आपके लिए कौन सा विकल्प बेहतर हो सकता है।
EPF: नौकरीपेशा लोगों के लिए बचत का आसान तरीका
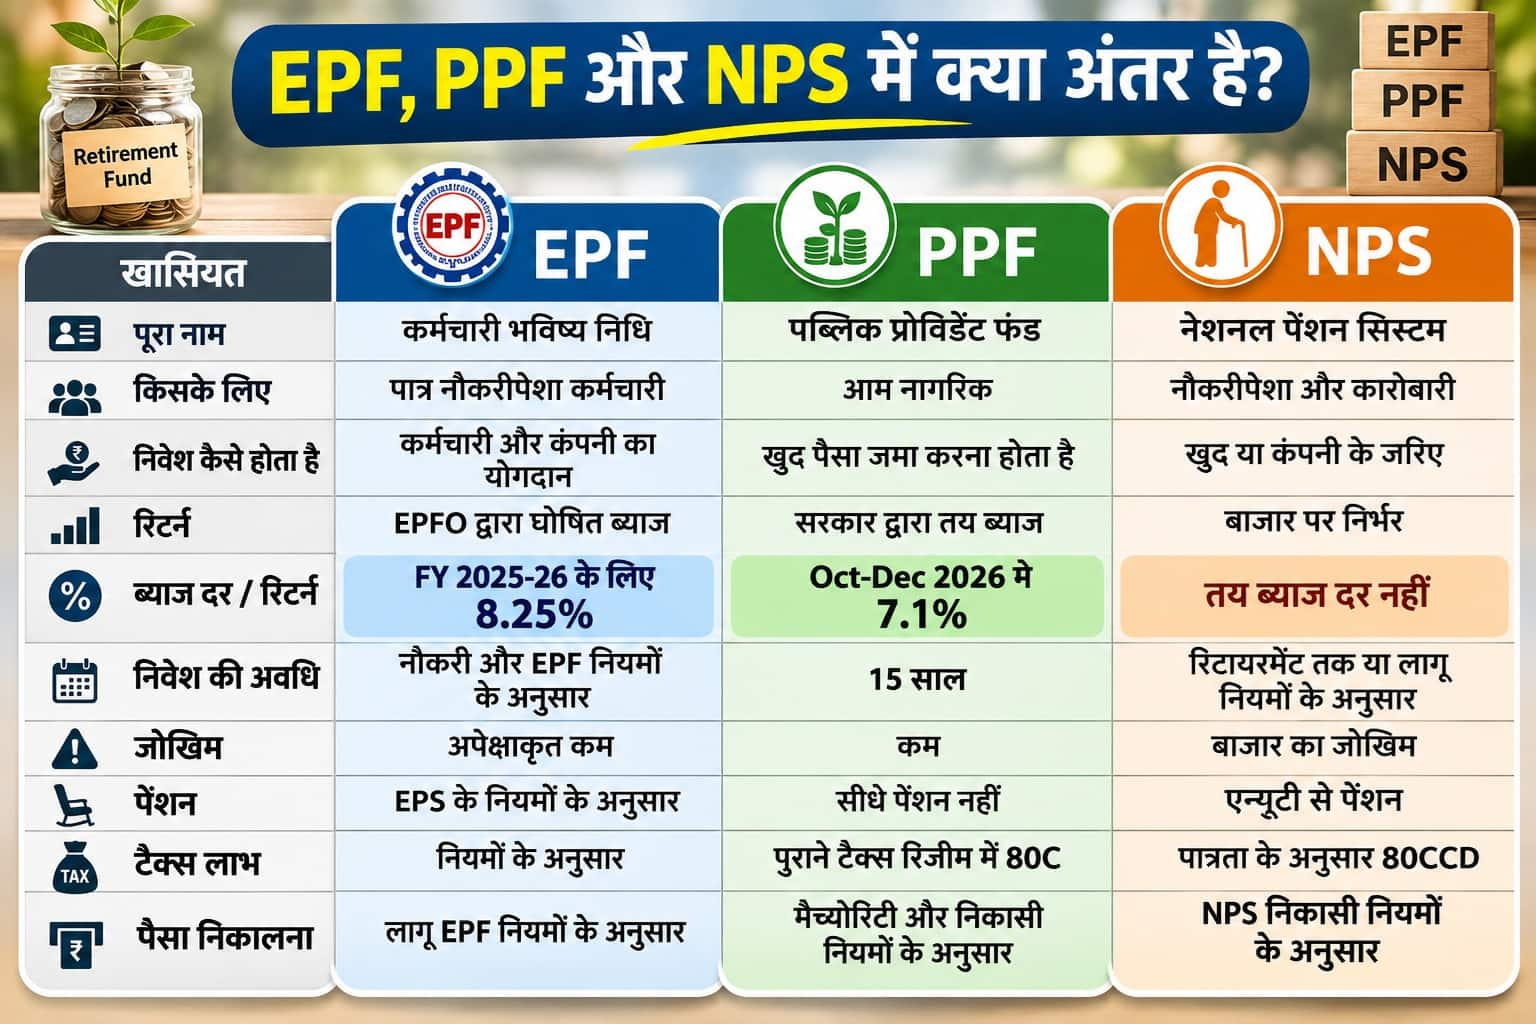
EPF यानी कर्मचारी भविष्य निधि। यह उन लोगों के लिए है जो ऐसी कंपनी में नौकरी करते हैं, जो EPFO के दायरे में आती है। इसमें कर्मचारी अपनी बेसिक सैलरी और महंगाई भत्ते (DA) का 12% जमा करता है। कंपनी भी योगदान करती है। हालांकि, कंपनी के योगदान का एक हिस्सा कर्मचारी पेंशन योजना (EPS) में जाता है।
EPF का सबसे बड़ा फायदा यह है कि नौकरी के दौरान हर महीने पैसा अपने आप जमा होता रहता है। आपको अलग से निवेश करने की चिंता नहीं करनी पड़ती। वित्त वर्ष 2025-26 के लिए EPF पर 8.25% ब्याज दर तय की गई थी।
अगर आपकी बेसिक सैलरी और DA मिलाकर ₹30,000 महीने है। ऐसे में आपका EPF योगदान ₹3,600 प्रति महीने होगा। कंपनी भी नियमों के मुताबिक योगदान करेगी। इस तरह नौकरी के साथ आपका रिटायरमेंट फंड बढ़ता रहेगा।
PPF: सुरक्षित बचत के लिए अच्छा विकल्प
PPF यानी पब्लिक प्रोविडेंट फंड उन लोगों के लिए है जो लंबे समय तक सुरक्षित तरीके से पैसा जमा करना चाहते हैं। इसमें नौकरीपेशा लोगों के साथ कारोबारी और आम नागरिक भी निवेश कर सकते हैं।
PPF की अवधि 15 साल होती है। इसमें एक वित्त वर्ष में कम से कम ₹500 और अधिकतम ₹1.5 लाख जमा कर सकते हैं। अक्टूबर-दिसंबर 2026 की तिमाही में PPF पर ब्याज दर 7.1% है।
अगर आप हर साल PPF में ₹1.5 लाख जमा करते हैं, तो 15 साल में आपका कुल निवेश ₹22.5 लाख होगा। 7.1% ब्याज दर को पूरे 15 साल स्थिर मानें, तो मैच्योरिटी पर करीब ₹40.7 लाख मिल सकते हैं। यानी करीब ₹18.2 लाख की बढ़ोतरी ब्याज के कारण होगी।
PPF का एक और फायदा है। इसमें निवेश, ब्याज और मैच्योरिटी की रकम आम तौर पर टैक्स फ्री होती है। पुराने टैक्स रिजीम में निवेश पर Section 80C के तहत छूट भी मिल सकती है।
NPS: रिटायरमेंट के बाद पेंशन का इंतजाम
NPS यानी नेशनल पेंशन सिस्टम लंबी अवधि के लिए निवेश करने का विकल्प है। इसमें आपका पैसा इक्विटी, सरकारी बॉन्ड और कॉरपोरेट डेट जैसे विकल्पों में लगाया जाता है। इसमें EPF और PPF की तरह कोई तय ब्याज दर नहीं मिलती। रिटर्न बाजार के प्रदर्शन पर निर्भर करता है। इसलिए ज्यादा रिटर्न मिलने की संभावना रहती है, लेकिन जोखिम भी होता है।
अगर आप 30 साल की उम्र से हर महीने ₹5,000 NPS में जमा करते हैं। अगर 25 साल तक निवेश जारी रखते हैं और औसतन 10% सालाना रिटर्न मिलता है, तो आपका फंड करीब ₹66 लाख हो सकता है। इस दौरान आपका कुल निवेश ₹15 लाख होगा। बाकी रकम निवेश पर मिलने वाले रिटर्न से जुड़े कंपाउंडिंग के असर के कारण बनेगी।
NPS का खास फायदा यह है कि रिटायरमेंट के समय जमा रकम का एक हिस्सा निकाल सकते हैं। बाकी रकम से एन्युटी खरीदकर पेंशन का इंतजाम किया जाता है। सामान्य नियमों के तहत पात्रता के अनुसार 80% तक एकमुश्त निकासी और कम से कम 20% एन्युटी का प्रावधान है।\
रिटायरमेंट के लिए कौन सा विकल्प चुनें?
अगर आप नौकरीपेशा हैं और आपकी कंपनी EPF में योगदान करती है, तो EPF को रिटायरमेंट की बचत का आधार बना सकते हैं। इसमें हर महीने पैसा जमा होता रहता है।
अगर आप सुरक्षित निवेश चाहते हैं और लंबे समय तक पैसा जमा कर सकते हैं, तो PPF अच्छा विकल्प हो सकता है। यह नौकरीपेशा लोगों के अलावा कारोबारियों के लिए भी उपयोगी है। वहीं, अगर आप रिटायरमेंट के बाद पेंशन चाहते हैं और बाजार का जोखिम उठा सकते हैं, तो NPS पर विचार कर सकते हैं।
क्या तीनों में निवेश करना जरूरी है?
नहीं। ऐसा जरूरी नहीं है कि हर व्यक्ति तीनों में पैसा लगाए। लेकिन अगर आपकी कमाई इसकी इजाजत देती है, तो अलग-अलग विकल्पों में निवेश करने से रिटायरमेंट की तैयारी मजबूत हो सकती है।
मान लीजिए आपकी उम्र 30 साल है। आप नौकरी करते हैं और EPF में पहले से पैसा जमा हो रहा है। इसके साथ आप PPF में सुरक्षित बचत कर सकते हैं। वहीं, अतिरिक्त रकम का कुछ हिस्सा NPS में लगाकर पेंशन की तैयारी कर सकते हैं। इससे रिटायरमेंट के समय आपके पास अलग-अलग स्रोतों से पैसा जुटाने का मौका होगा।
Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।
हिंदी में शेयर बाजार, स्टॉक मार्केट न्यूज़, बिजनेस न्यूज़, पर्सनल फाइनेंस और अन्य देश से जुड़ी खबरें सबसे पहले मनीकंट्रोल हिंदी पर पढ़ें. डेली मार्केट अपडेट के लिए Moneycontrol App डाउनलोड करें।